Apdrošināšanas atlīdzību apmēri par dabas stihiju radītiem bojājumiem ik gadu pieaug arī Latvijā
Apdrošināšanas atlīdzību apmēri par dabas stihiju radītiem bojājumiem ik gadu pieaug arī Latvijā, aģentūru LETA informēja “Swedbank” Nedzīvības apdrošināšanas pārdošanas atbalsta daļas vadītāja Anna Kolosova.
LETA


Viņa norāda, ka pēdējo trīs gadu laikā “Swedbank” izmaksāto atlīdzību summa pieaugusi astoņas reizes, pērn sasniedzot 1 413 680 eiro.
Piemēram, 2021. gadā par dabas stihiju radītiem bojājumiem “Swedbank” apdrošināšana atlīdzībās izmaksāja 173 180 eiro, 2022. gadā 368 460 eiro, taču 2023. gadā, kas pārsteidza ar vienu no pēdējā laika lielākajām vētrām, atlīdzības sasniedza jau 1 413 680 eiro.
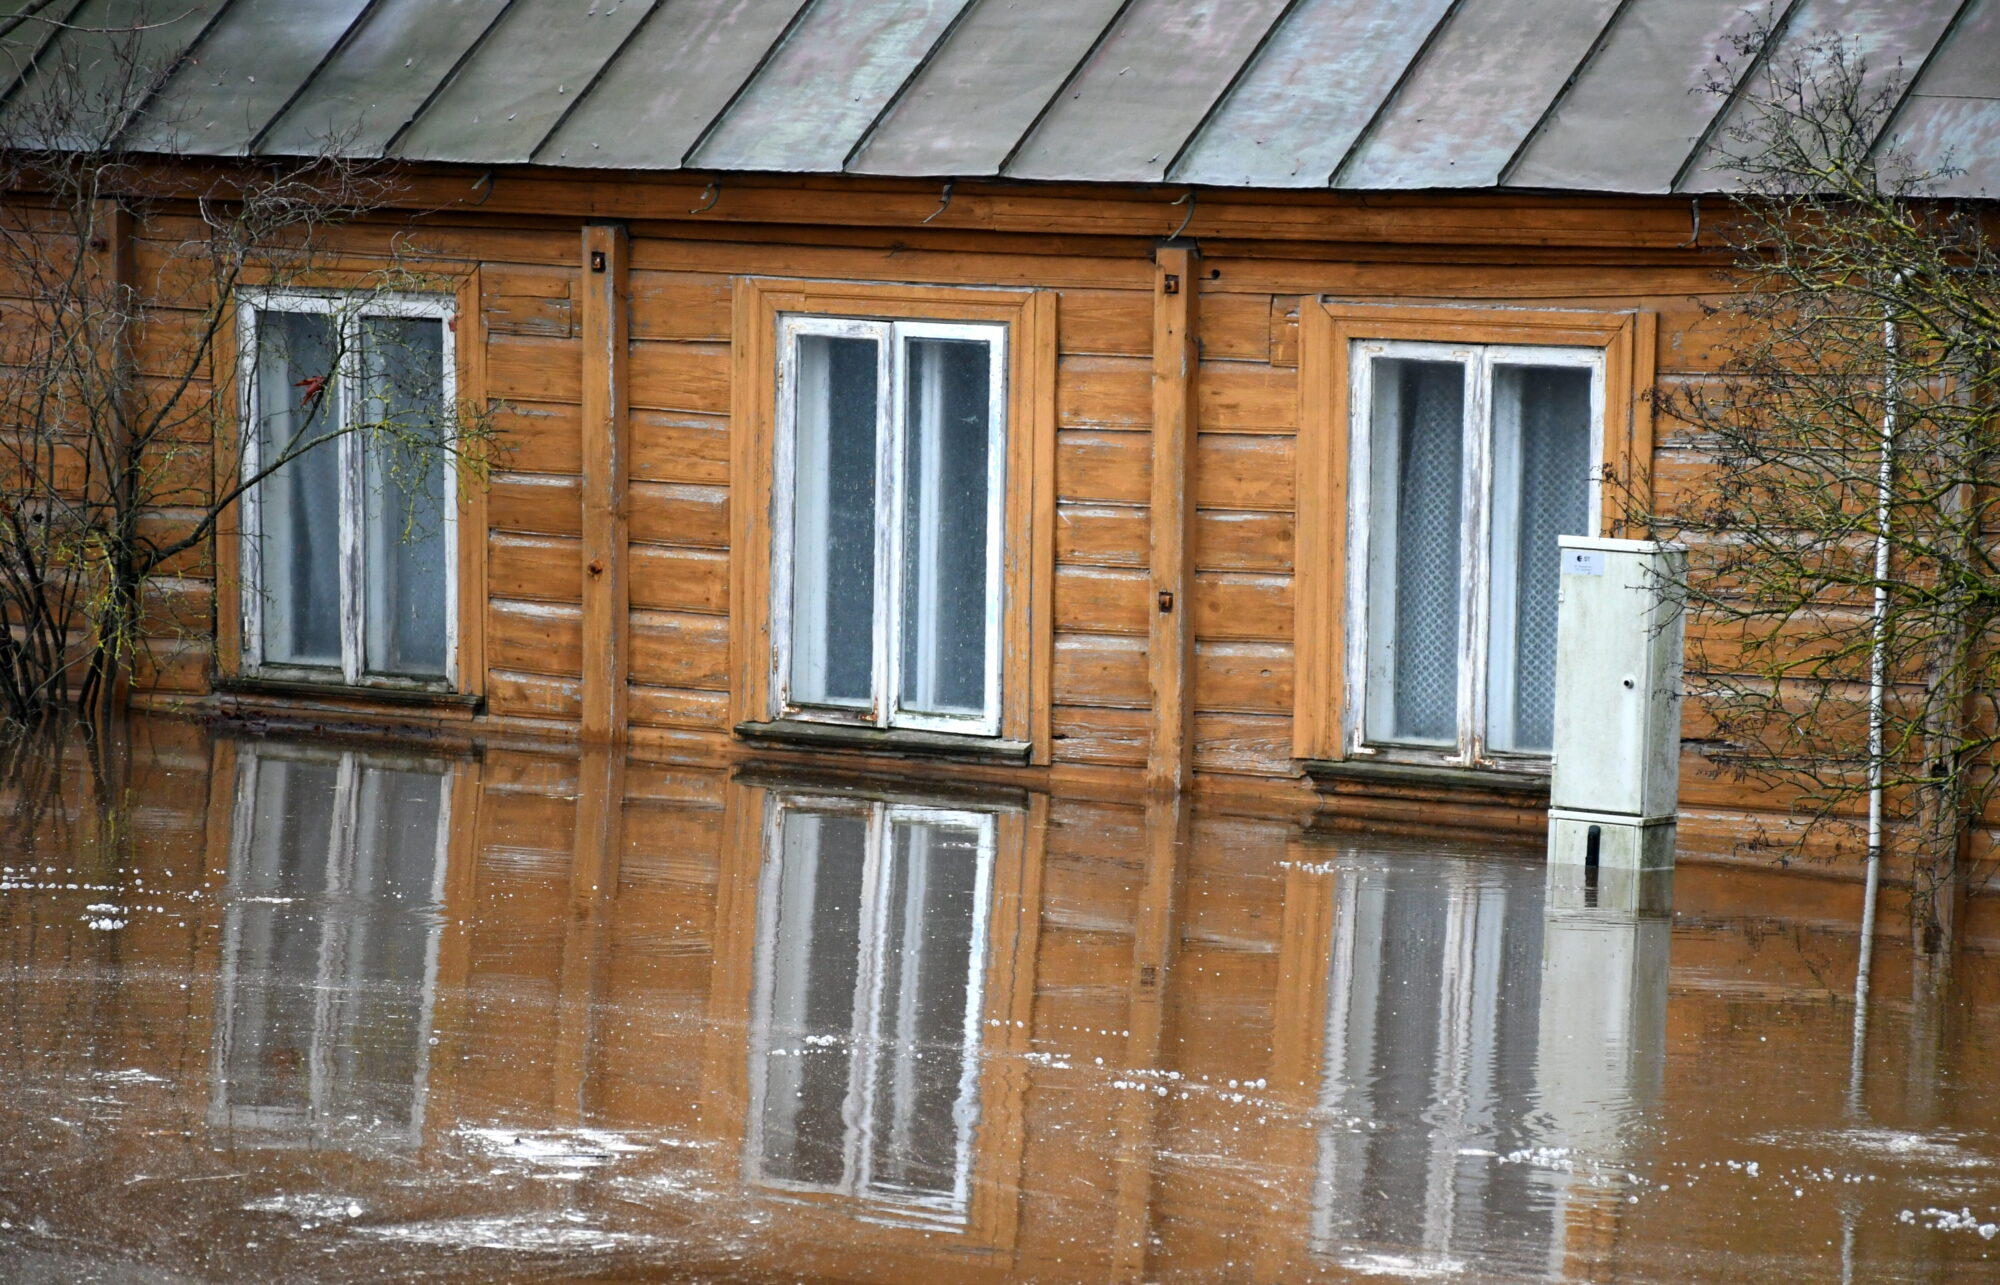
Turklāt pērn divas no trim lielākajām atlīdzībām dabas stihiju dēļ bija tieši virszemes plūdu dēļ, norāda Kolosova.
Savukārt šī gada augustā pieredzētās vētras radītie zaudējumi vēl tiek pilnībā aplēsti, taču prognozējams, ka tie pārsniegs divus miljonus eiro.
Kopējie dabas katastrofu radītie zaudējumi Eiropas Savienībā (ES) no 1980. līdz 2022. gadam sasniedza jau aptuveni 650 miljardus eiro.
Pat pie scenārija par globālo sasilšanu ar 1,5 grādu pieaugumu prognozēts, ka līdz 2050. gadam saistītie zaudējumi ES gandrīz dubultosies, turklāt izmaksas būs ievērojami augstākas, ja vidējā temperatūra paaugstināsies par diviem vai trīs grādiem.
Lai nodrošinātos pret neparedzētiem tēriņiem, trešdaļa iedzīvotāju (33%) veic uzkrājumus, bet katrs ceturtais (25%) ir noslēdzis apdrošināšanas līgumu, liecina “Swedbank” aptaujas dati.
Savukārt citviet Eiropā, kur apdrošināšanas tradīcijas ir daudz senākas, redzams, ka cilvēki sāk apdrošināt arī dažādus papildu riskus un gatavi par to maksāt vairāk, nekā iepriekš.
Kolosova atzīmē, ka jau šobrīd Eiropas Apdrošināšanas un aroda pensiju iestāde apkopo informāciju, lai noteiktu nepieciešamos pasākumus, kas nodrošinātu iedzīvotājiem pēc iespējas lielāku finansiālo drošību klimata pārmaiņu ietekmes dēļ.
Latvijas Apdrošināšanas līguma likums nosaka, ka, ja līgumā nav atrunāts citādi, apdrošinātājs nav atbildīgs par zaudējumiem, kas radušies dabas katastrofu dēļ. Tas nozīmē, ka apdrošinātājs pats izlemj, vai apdrošināt šos riskus.
Tomēr apdrošināšanas nozares attīstība kļūst arvien svarīgāka Latvijas likumdevējiem, tāpēc, iespējams, varētu sagaidīt pozitīvas izmaiņas šajā jomā, norāda Kolosova.
Vienlaikus iedzīvotājiem ir jāapzinās, ka plašāka apdrošināšanas aizsardzība ietekmēs pakalpojuma cenu, tāpēc izaicinoša būs divu savstarpēji pretēju lietu saskaņošana – patērētājam pieejama cena, lai varētu atļauties apdrošināt īpašumu, un apdrošinātāja vajadzība nodrošināt pietiekami lielas finanšu rezerves, pieaugot atlīdzināmo lietu skaitam.
Aptauja veikta sadarbībā ar pētījumu centru SKDS 2024. gada augustā, aptaujājot vairāk nekā 1000 Latvijas iedzīvotājus vecumā no 18 līdz 75 gadiem.