Pētījums: Latvijā 46% uzņēmēju nodokļu nemaksāšanu uzskata par pilnībā nepieņemamu
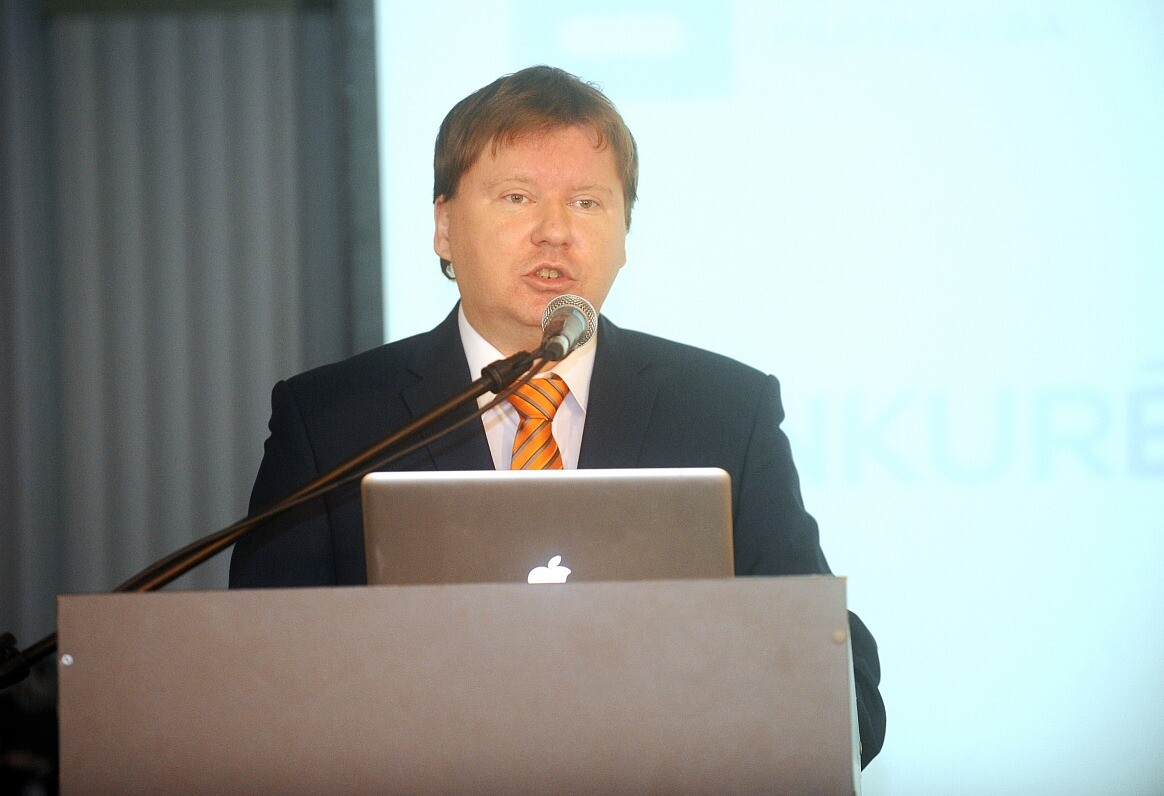
Latvijā 46% uzņēmēju nodokļu nemaksāšanu uzskata par pilnībā nepieņemamu, secināts “SSE Riga” profesora Arņa Saukas sadarbībā ar Cīrihes Universitātes pētnieci Baibu Renerti veiktajā pētījumā.
LETA


Pētījuma veicēji informēja, ka Igaunijā un Lietuvā 56% uzņēmēju nodokļu nemaksāšanu uzskata par pilnībā nepieņemamu.
Pētījumā par nodokļu morāli analizēts, kas veicina uzņēmēju gatavību godprātīgi pildīt nodokļu saistības un kuri nozaru, institucionālie un valsts pārvaldes faktori ar šo gatavību ir visciešāk saistīti.
Saskaņā ar pētījuma rezultātiem godprātīga attieksme pret nodokļu maksāšanu Latvijas, Lietuvas un Igaunijas uzņēmēju vidū joprojām ir dominējošā norma.
Tikai neliela daļa uzņēmēju visās trīs valstīs nodokļu nemaksāšanu lielā mērā vai pilnībā attaisno – Igaunijā 4%, Latvijā 10% un Lietuvā 12%.
Savukārt 40% uzņēmēju Igaunijā, 44% Latvijā un 32% Lietuvā nodokļu nemaksāšanu attaisno daļēji.
Tieši uzņēmēji, kuri nodokļu nemaksāšanu attaisno pilnībā vai daļēji, būtu galvenā mērķgrupa nodokļu morāles stiprināšanas politikai, uzskata pētījuma autori.
Lai arī uzņēmēju nodokļu morāle atšķiras dažādās nozarēs, kā rāda pētījuma rezultāti, izšķirošais nav nozare, bet gan tas, kā uzņēmēji uztver savas nozares “ētiskās kultūras” infrastruktūru.
Proti, godprātīga attieksme pret nodokļu maksāšanu ir spēcīgāka nozarēs, kur uzņēmēji redz, ka pārkāpumiem ir reālas sekas, nodokļu maksāšana ir kopīga norma, krāpšanos ir grūti slēpt, un pastāv nepārprotami standarti attiecībā uz nodokļu maksāšanu.
Savukārt mazāka nozīme ir tam, ka nozares līderi personīgi rāda labu piemēru, konkurenti nozarē uzvedas ētiski, maksājot nodokļus, un nodokļu maksāšanas ievērošana tiek uztverta kā praktiski iespējama.
Tādējādi, skaidro pētījuma veicēji, no politikas veidošanas viedokļa, ar nodokļu morāli vairāk saistīti nevis nozarē sastopamie “piemēri”, bet gan “sistēmas”, kurās darbojas uzņēmēji – tas, vai nozarē ir skaidri noteikumi, reālas sekas un atklātības kultūra.
Kā uzsver pētījuma autori, nodokļu saistību izpildes politikā parasti tiek pieņemts, ka uzņēmēju attieksmi galvenokārt nosaka konkurentu rīcība – ja jūsu konkurenti nemaksā nodokļus, jūs paši arī maksāsiet mazāk.
Pētījuma rezultāti šo pieņēmumu nepamato, jo vidējā Baltijas uzņēmēju nodokļu maksāšanas gatavība ir samērā noturīga pret signāliem par konkurentu rīcību.
Pētījuma autoru vērtējumā tā ir laba ziņa – negodprātīga attieksme pret nodokļiem starp uzņēmējiem visdrīzāk neizplatās tik viegli, kā līdz šim tika pieņemts.
Vienlaikus tas nozīmē, ka sociālo normu kampaņas, kurās uzņēmumiem tiek stāstīts, ka “lielākā daļa uzņēmumu maksā nodokļus”, varētu būt mazāk efektīvas nekā fiskālās leģitimitātes stiprināšana – proti, valsts spēja gan reāli, gan komunikatīvi parādīt, ka nodokļu nauda tiek izlietota atbildīgi un sniedz redzamu sabiedrisku labumu.
Pētījuma rezultāti arī parāda konkrētu aizsargājošu saistību – nozarēs ar spēcīgu ētiskās kultūras infrastruktūru uzņēmēju nodokļu morāle ir ievērojami noturīgāka pret ārējiem satricinājumiem.
Proti, nozarēs ar spēcīgu atbildības kultūru ārējie satricinājumi, piemēram, uztvere par neefektīvu valsts nodokļu naudas izlietošanu, uzņēmēju nodokļu morāli ietekmē aptuveni par 40% mazāk nekā nozarēs ar vāju ētiskās kultūras infrastruktūru.
Līdzīga, bet vājāka aizsargājoša tendence ir arī kopīgai apņēmībai nozarē – uzņēmumiem savstarpēji atbalstot godprātīgu rīcību, vērojama lielāka noturība pret jebkādiem ārējiem signāliem.
Pēc pētījuma autoru skaidrotā, tas nozīmē, ka uzticamu nozares normu veidošana un uzturēšana nav tikai reputācijas jautājums, bet arī izmērāms noturības faktors.
Kā norāda autori, nodokļu morāli ir iespējams stiprināt, un pētījuma rezultāti norāda uz konkrētiem virzieniem, kas to varētu darīt visefektīvāk.
Tas, kā uzņēmēju uztverē tiek tērēta nodokļu nauda, nodokļu morāli ietekmē vairāk nekā tas, cik agresīvi tiek apkarota izvairīšanās no nodokļu maksāšanas, secina autori.
Viņu skatījumā tas nenozīmē, ka nav nozīmes nodokļu maksāšanas kontrolei un sekām no nodokļu nemaksāšanas, taču tās diez vai var aizstāt fiskālo leģitimitāti.
Savukārt nozaru asociācijām un uzņēmumu pārstāvjiem pētījuma rezultāti rāda, ka nozares līmeņa ētikas standarti ir jāuztver kā nopietns politikas instruments, kas ir saistīts ar visas nozares noturību, nevis tikai kā sekundārs reputācijas jautājums, norāda pētījuma autori.
Pētījums balstās uz 1513 uzņēmēju aptauju Baltijas valstīs.
Pētījumā tika izvērtēts, vai uzņēmēju priekšstati par pārstāvēto nozares ētisko kultūru nodokļu jomā ir saistīti ar izvairīšanos no nodokļiem attaisnošanu, izmantojot aptaujas jautājumus, kas pielāgoti no Korporatīvo ētisko likumu modeļa.
Pētījums līdzfinansēts Latvijas Zinātnes padomes fundamentālo un lietišķo pētījumu projektu programmas (FLPP) projekta “Nevienlīdzīgās ēnas: neformalitāte, radniecība un nodokļu morāle Latvijā” ietvaros.